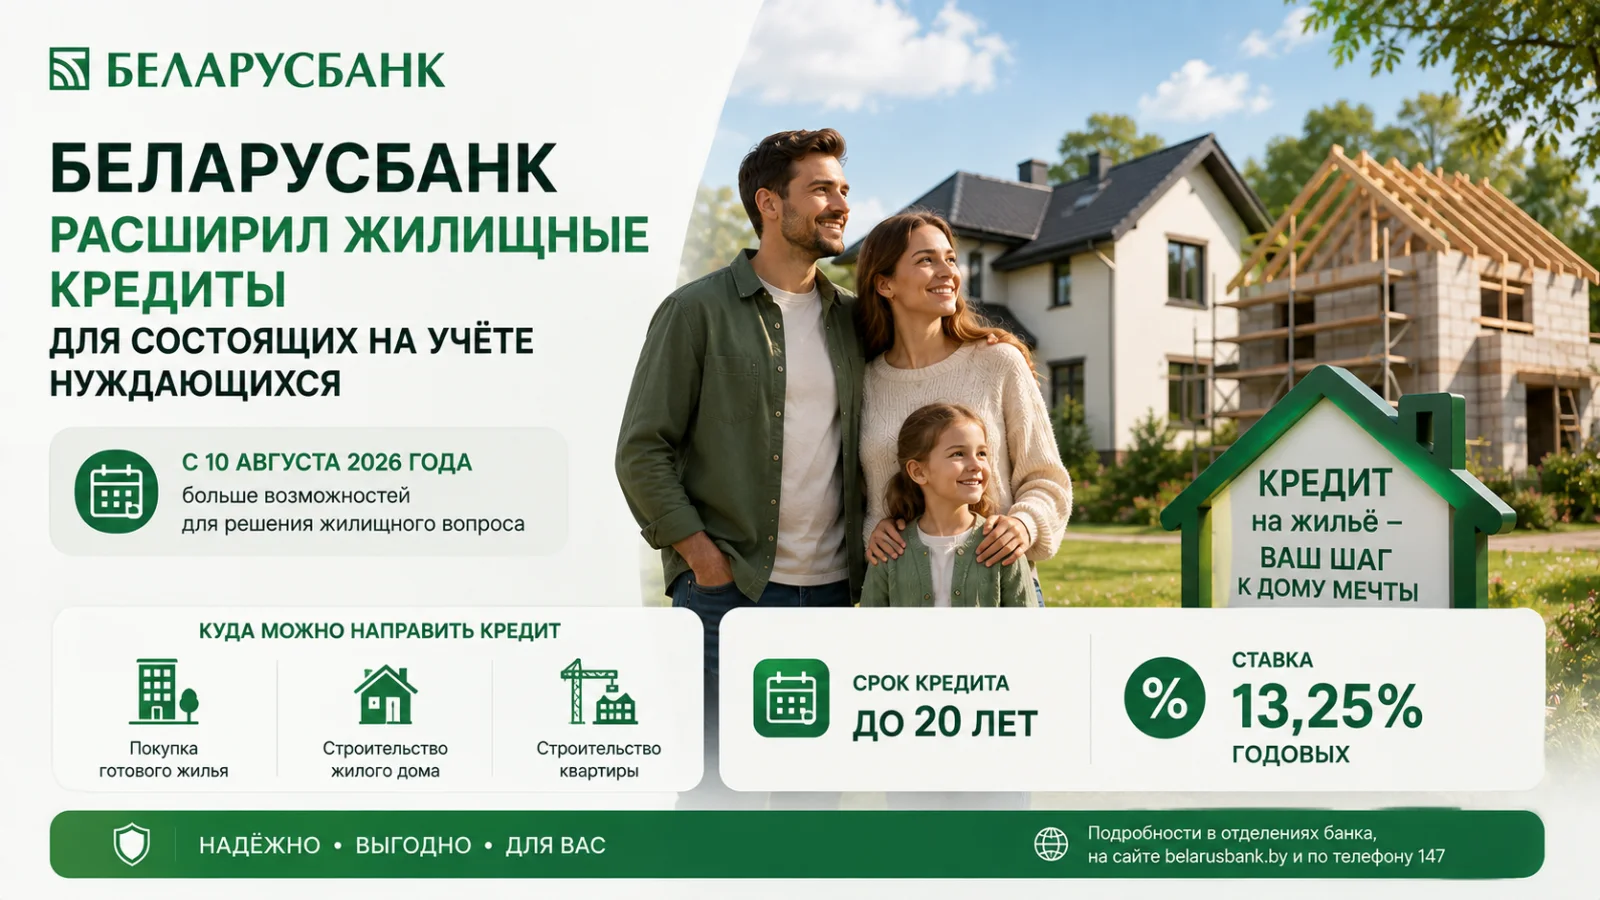
Беларусбанк с 10 августа 2026 года расширил назначение жилищного кредита для граждан, состоящих на учете нуждающихся в улучшении жилищных условий. Теперь деньги можно направить не только на покупку готового жилья, но и на строительство собственного дома или квартиры.
Основные условия
- Кому доступен кредит: гражданам, состоящим на учете нуждающихся в улучшении жилищных условий.
- На что можно направить средства: покупка готового жилья, строительство дома или строительство квартиры.
- Максимальный срок: до 20 лет.
- Ставка на дату публикации: 13,25% годовых.
- Формула ставки: ставка рефинансирования Национального банка плюс 4 процентных пункта.
- Ограничение: право заключить такой кредитный договор предоставляется гражданину один раз.
Что именно расширил банк
Ранее сообщение банка связывало программу прежде всего с приобретением готового жилья. С 10 августа перечень целей включает строительство: клиент может финансировать собственный дом либо квартиру в строящемся объекте.
Банк не указал в сообщении максимальную сумму, размер первоначального взноса, требования к объекту и порядок подтверждения статуса нуждающегося. Эти параметры необходимо уточнять применительно к конкретной ситуации.
Как может изменяться ставка
Указанные 13,25% годовых состоят из ставки рефинансирования и надбавки 4 процентных пункта. Поскольку используется формула, будущая ставка может измениться при пересмотре ставки рефинансирования. Перед оформлением следует запросить у банка порядок и даты изменения ставки по договору.
Что означает ограничение «один раз»
Беларусбанк сообщает, что право заключить договор по этим условиям предоставляется гражданину один раз. Поэтому до подачи заявки важно определить цель кредита и убедиться, что выбранный вариант жилья соответствует долгосрочным планам.
Что это значит для клиента
Изменение дает состоящим на учете нуждающихся больше выбора между готовым объектом и строительством. Срок до 20 лет способен снизить обязательный ежемесячный платеж, однако длительный срок обычно увеличивает общую сумму процентов.
Что нужно проверить
- Подтвержден ли статус нуждающегося и какие документы потребуются.
- Подходит ли выбранный дом, квартира или застройщик под правила программы.
- Какую сумму банк готов предоставить и какой нужен собственный взнос.
- Как будет меняться ставка при изменении ставки рефинансирования.
- Какие расходы связаны с оценкой, регистрацией, страхованием и обеспечением.
Для персонального расчета Беларусбанк рекомендует обращаться в ипотечные офисы или использовать онлайн-калькулятор. Итоговую ставку, платеж, сумму и перечень документов следует сверить непосредственно перед заключением договора.