Практика и расчёты

Статьи о кредитах и личных финансах

Разбираем финансовые решения на понятных примерах: сколько нужно зарабатывать, как оценить кредитную нагрузку и из чего складывается реальная стоимость покупки.

Начните отсюда

Выбор редакции и популярное

АвтомобилиРекомендуем

Geely и BELGEE в кредит в Беларуси: ставки и условия 2026

Сравнили программы на Geely и BELGEE по состоянию на 4 сентября 2026 года: цены моделей, первый взнос, льготные ставки и формулы после льготного периода. Поясняем, как оценить будущий платёж и что проверить у банка.
24 мин чтения · 0 просмотровЧитать →
КредитыПопулярная статья

Грейс-период по кредитной карте: как он работает

Грейс-период позволяет пользоваться кредитными средствами без процентов или по сниженной ставке, только если выполнены условия договора. Разбираем даты, выписку, минимальный платёж и расчёт переплаты при нарушении льготы.

9 мин чтения · 1 просмотрЧитать →
Все материалы

Последние статьи

Кредиты

Почему банк одобрил меньшую сумму кредита, чем калькулятор

Калькулятор считает доступную сумму только по введённым параметрам. Банк проверяет доход, долги, кредитную историю, обеспечение и лимиты продукта, поэтому итоговое предложение может быть значительно меньше.

9 мин чтения · 0 просмотровЧитать →
Погашение и рефинансирование

Почему кредитные калькуляторы считают по-разному: 10 причин

Два калькулятора могут показать разные платежи из-за схемы погашения, длины первого периода, округления, комиссий и изменяемой ставки. Разбираем расхождения на одном кредите.

7 мин чтения · 0 просмотровЧитать →
Кредиты

Высокая кредитная нагрузка: как безопасно снизить ПДН

Высокую долговую нагрузку нужно снижать не передвижением долга между кредиторами, а уменьшением обязательных платежей, закрытием ненужных лимитов и восстановлением устойчивого бюджета. Даём план на 30–90 дней.

10 мин чтения · 0 просмотровЧитать →
Кредиты

Как банк проверяет доход для кредита в Беларуси

Банк оценивает не только размер зарплаты, но и устойчивость дохода, документы, поступления, обязательства и кредитную историю. Разбираем, какой доход может быть принят и как подготовить данные к заявке.

8 мин чтения · 0 просмотровЧитать →
Погашение и рефинансирование

Ставка по кредиту: из чего складывается полная стоимость

Кредитная ставка может быть фиксированной, переменной или поэтапной. Объясняем базовый индекс, маржу банка, влияние ставки рефинансирования и показываем стресс-тест платежа.

7 мин чтения · 0 просмотровЧитать →
Погашение и рефинансирование

Годовая ставка в месячную: формулы и расчёт платежа по кредиту

Годовую номинальную ставку обычно делят на 12 для расчёта месячной ставки, но это не означает, что ежемесячный платёж равен одной двенадцатой процентов. Показываем аннуитетную формулу и пример кредита 30 000 BYN.

7 мин чтения · 0 просмотровЧитать →
Кредиты

ПДН в Беларуси: что это такое и как рассчитать долговую нагрузку

ПДН показывает, какая доля дохода уходит на кредиты и другие долговые обязательства. Разбираем формулу, порог для потребительского кредитования в Беларуси и три примера при доходе 2 000 BYN.

10 мин чтения · 0 просмотровЧитать →
Кредиты

Какой кредит можно взять при доходе 2 000 BYN — расчёт

При доходе 2 000 BYN ориентир доступного платежа зависит от доли долговой нагрузки и уже имеющихся обязательств. В статье — три сценария, формула обратного расчёта суммы кредита и проверка запаса бюджета. Это не прогноз одобрения: банк дополнительно оценивает доход, расходы, кредитную историю и свои внутренние лимиты.

7 мин чтения · 1 просмотрЧитать →
Кредиты

Какой доход нужен для кредита 30 000 BYN — расчёт

Для кредита 30 000 BYN необходимый доход определяется ставкой, сроком, допустимой долговой нагрузкой и текущими платежами. Сравниваем сроки 3, 5 и 7 лет: короткий срок требует большего дохода, а длинный снижает платёж ценой заметного роста процентов.

7 мин чтения · 1 просмотрЧитать →
Кредиты

Как действующие кредиты уменьшают доступную сумму

Действующие кредиты, рассрочки и кредитные карты занимают часть допустимого ежемесячного платежа и уменьшают сумму нового займа. Показываем расчёт на одном доходе, влияние неиспользуемых лимитов и ситуации, когда закрытие небольшого обязательства заметно меняет доступный бюджет.

7 мин чтения · 0 просмотровЧитать →
Жильё

Как первоначальный взнос влияет на кредит на квартиру

Для квартиры стоимостью 200 000 BYN сравниваем первоначальный взнос 10%, 20% и 30%. Чем выше взнос, тем меньше сумма кредита, ежемесячный платёж и проценты, но весь резерв отдавать нельзя: после сделки должны остаться средства на оформление, ремонт и непредвиденные расходы.

7 мин чтения · 0 просмотровЧитать →
Жильё

Доход для квартиры за 80 000 USD в кредит — расчёт

Цена квартиры в USD сначала пересчитывается в BYN по датированному курсу НБРБ, после чего отдельно рассчитываются взнос, рублёвый кредит и необходимый доход. Базовый сценарий дополнен проверкой роста курса и ставки, чтобы валютная цена не создавала ложное ощущение устойчивого бюджета.

7 мин чтения · 0 просмотровЧитать →
Жильё

Совокупный доход семьи и кредит на жильё — расчёт

Совокупный доход помогает только тогда, когда банк учитывает доходы выбранных участников, а расчёт включает обязательства каждого из них. Разбираем созаёмщиков и поручителей, три сценария долговой нагрузки и стресс-тест на временное снижение одного из семейных доходов.

7 мин чтения · 0 просмотровЧитать →
Погашение и рефинансирование

Кредит на 3, 5 или 7 лет: платёж и переплата

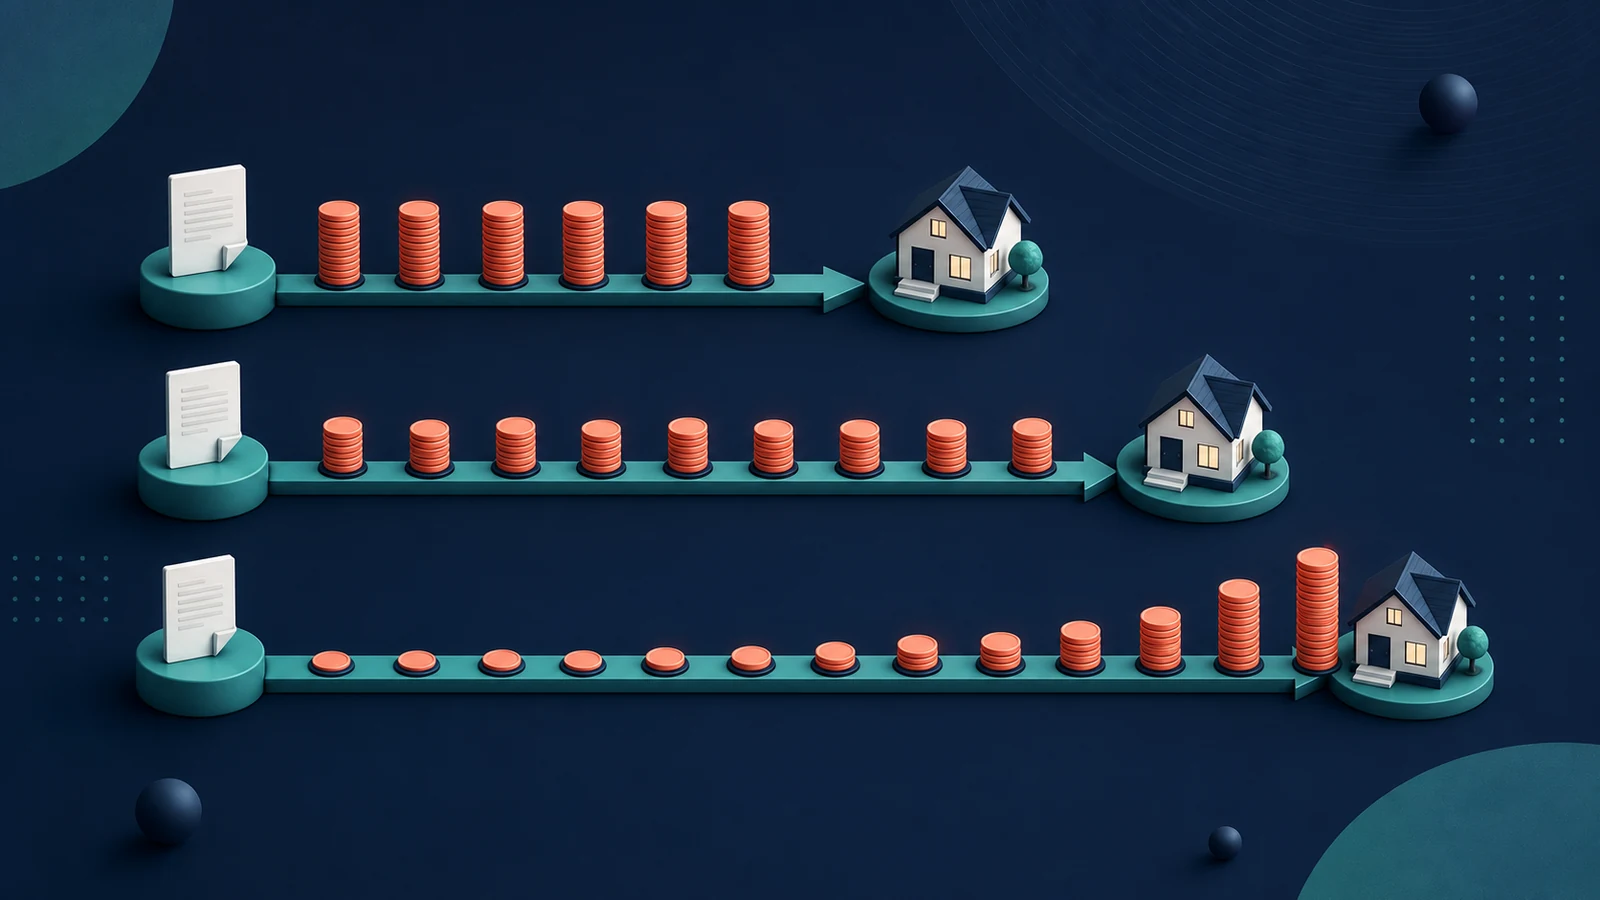
Один кредит 30 000 BYN сравниваем на сроках 3, 5 и 7 лет при одинаковой ставке. Длинный срок уменьшает обязательный платёж, но увеличивает проценты; практичный выбор — минимальный срок, при котором бюджет выдерживает не только обычный месяц, но и стресс-сценарий.

6 мин чтения · 0 просмотровЧитать →
Погашение и рефинансирование

Досрочное погашение: уменьшать срок или платёж

На одном графике показываем два варианта после досрочного взноса 5 000 BYN: снизить ежемесячный платёж или сохранить его и сократить срок. Второй вариант обычно экономит больше процентов, первый даёт больше свободных денег каждый месяц. Точный результат зависит от правил конкретного банка.

6 мин чтения · 0 просмотровЧитать →
Погашение и рефинансирование

Когда выгодно рефинансирование кредита — расчёт

Рефинансирование выгодно не из-за одной более низкой ставки, а когда экономия процентов превышает все расходы перехода. Сравниваем одинаковый остаточный срок, рассчитываем точку безубыточности и отдельно показываем риск: меньший платёж при продлении срока может увеличить общую стоимость долга.

6 мин чтения · 0 просмотровЧитать →
Автомобили

Сколько стоит автомобиль в кредит: полный расчёт

Автомобиль за 60 000 BYN при кредите 30 000 BYN — это не только банковский платёж. В расчёте отдельно показаны проценты, топливо и редактируемый бюджет обслуживания. Ставка 18,9% используется как датированный сценарий; страхование, ремонт и будущую цену продажи нужно задавать для конкретной машины.

8 мин чтения · 0 просмотровЧитать →