Коротко
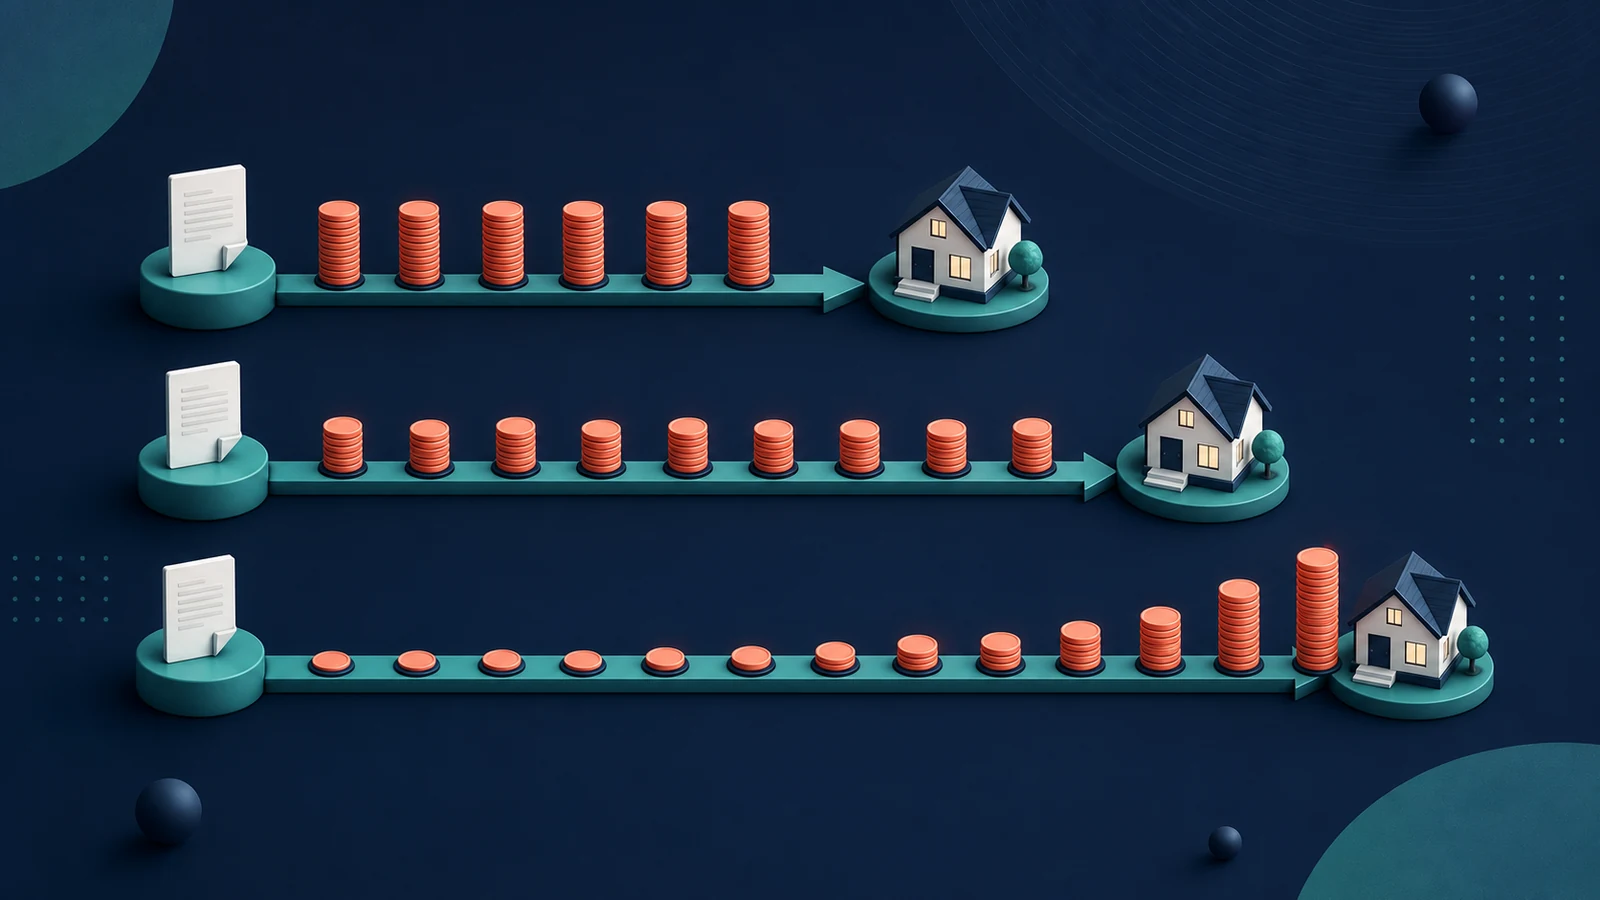
- Короткий срок даёт высокий платёж, но меньшую переплату.
- Длинный срок освобождает ежемесячный бюджет, но делает кредит дороже.
- Снижение платежа с 1 085 до 631 BYN обходится примерно в 13 920 BYN дополнительных процентов.
- Нельзя выбирать срок только по формальному лимиту нагрузки.
- Досрочное погашение может сократить фактический срок, но его нельзя считать гарантированным будущим доходом.
Исходные данные
| Параметр | Значение |
|---|---|
| Сумма кредита | 30 000 BYN |
| Ставка | 18% годовых |
| Сроки | 36, 60, 84 месяца |
| Схема | аннуитет |
| Другие долги | 0 BYN |
| Доход для примера остатка | 3 000 BYN |
| Дата расчёта | 18.07.2026 |
Ставка 18% — редакционное допущение для сравнения одинаковых сценариев. В конкретном предложении ставка может зависеть от срока, продукта и индекса НБРБ.
Сравнение 3, 5 и 7 лет
| Срок | Платёж | Проценты | Общая сумма возврата | Доход при нагрузке 35% | Остаток от дохода 3 000 BYN |
|---|---|---|---|---|---|
| 3 года | 1 084,57 BYN | 9 044,59 BYN | 39 044,59 BYN | 3 099 BYN | 1 915 BYN |
| 5 лет | 761,80 BYN | 15 708,17 BYN | 45 708,17 BYN | 2 177 BYN | 2 238 BYN |
| 7 лет | 630,54 BYN | 22 964,95 BYN | 52 964,95 BYN | 1 802 BYN | 2 369 BYN |
Столбец «доход при 35%» не является требованием банка. Он показывает, какой доход нужен, чтобы новый платёж занимал 35% бюджета при отсутствии других долгов.
Цена снижения платежа
Пять лет вместо трёх
- платёж ниже на 322,77 BYN;
- проценты выше на 6 663,58 BYN;
- кредит длится на два года дольше.
Семь лет вместо пяти
- платёж ниже ещё на 131,27 BYN;
- проценты выше ещё на 7 256,78 BYN;
- кредит длится на два года дольше.
Семь лет вместо трёх
- платёж ниже на 454,04 BYN;
- проценты выше на 13 920,36 BYN;
- обязательство сохраняется на четыре года дольше.
Второе продление срока даёт относительно небольшое дополнительное снижение платежа, но прибавляет больше процентов, чем переход с трёх на пять лет. Это наглядно показывает убывающую полезность длинного срока.
Как выбрать срок по бюджету
Нужно начать не с максимального платежа банка, а с бюджета семьи.
Формула безопасного платежа:
доход − обязательные бытовые расходы − текущие долги − плановое накопление = доступный платёж.
Пример:
- доход — 3 000 BYN;
- обязательные расходы — 1 700 BYN;
- действующие долги — 200 BYN;
- накопление в резерв — 300 BYN.
Доступно:
3 000 − 1 700 − 200 − 300 = 800 BYN.
При таких вводных:
- трёхлетний платёж 1 084,57 BYN не помещается;
- пятилетний 761,80 BYN помещается с небольшим запасом;
- семилетний 630,54 BYN оставляет больше резерва, но значительно дороже.
В этом частном сценарии пять лет выглядит компромиссом, но это не универсальная рекомендация.
Почему самый короткий срок не всегда безопаснее
Меньшая переплата привлекательна, но высокий обязательный платёж увеличивает риск просрочки при:
- временной потере дохода;
- болезни;
- рождении ребёнка;
- росте обязательных расходов;
- ремонте;
- необходимости помогать родственникам;
- изменении переменной ставки.
Если трёхлетний график оставляет семье 50 BYN свободного бюджета, формально дешёвый кредит может оказаться финансово хрупким.
Почему самый длинный срок не всегда удобнее
Низкий платёж может создавать иллюзию доступности. За семь лет:
- проценты выше;
- кредит ограничивает новые решения дольше;
- переменная ставка имеет больше времени для изменения;
- объект может потерять полезность раньше погашения;
- возрастает риск накопить несколько параллельных долгов.
Особенно опасно выбирать длинный срок, чтобы купить более дорогой объект вместо снижения суммы кредита.
Что делать, если комфортен только длинный срок
Есть четыре честных варианта:
- Уменьшить сумму покупки.
- Увеличить собственный взнос.
- Отложить покупку и накопить.
- Взять длинный срок с планом досрочного погашения, но строить базовый бюджет так, будто досрочных платежей не будет.
Последний вариант требует дисциплины и проверки договора. Нельзя считать будущую премию или рост дохода гарантированными.
Переменная ставка и длинный срок
Чем длиннее срок, тем важнее стресс-тест. Если ставка меняется по формуле «индекс + маржа», текущий платёж не обязательно сохранится.
Калькулятор должен для каждого срока показывать:
- базовую ставку;
- ставку +2 п.п.;
- новый платёж;
- новый необходимый доход;
- изменение общей сценарной переплаты.
Сравнивать три срока по одной минимальной рекламной ставке, действующей лишь часть периода, нельзя.
Аннуитет и дифференцированный график
В аннуитете платёж приблизительно одинаковый, но в начале большая его часть приходится на проценты. В дифференцированной схеме основной долг делится равномерно, поэтому первый платёж выше, а последующие снижаются.
Для выбора срока:
- аннуитет сравнивать по постоянному платежу;
- дифференцированный — по первому платежу и общей сумме процентов;
- не подменять один тип графика средним значением другого.
Роль досрочного погашения
Досрочные платежи могут превратить семилетний договор в фактически пятилетний. Но решение должно учитывать:
- порядок подачи заявления;
- дату зачёта;
- уменьшение срока или платежа;
- новый график;
- отсутствие штрафов и комиссий по конкретному договору;
- сохранение финансового резерва.
Сначала выбирается срок, который бюджет выдерживает без будущих дополнительных доходов. Досрочное погашение — дополнительная возможность, а не оправдание слишком большого кредита.
Практический алгоритм выбора
- Посчитайте платежи на несколько сроков.
- Добавьте действующие долги.
- Вычтите обязательные расходы.
- Оставьте ежемесячное накопление в резерв.
- Проверьте доход −10%.
- Проверьте ставку +2 п.п.
- Выберите минимальный срок, который проходит оба стресс-теста.
- Сравните общие проценты.
- Прочитайте порядок досрочного погашения.
- Не увеличивайте сумму покупки только из-за доступности длинного срока.
Частые вопросы
Что выгоднее — 3 или 5 лет?
По процентам три года выгоднее. По ежемесячной устойчивости пять лет может быть безопаснее. Ответ зависит от расходов и резерва семьи.
Стоит ли брать на 7 лет и гасить досрочно?
Это может дать гибкость, если договор позволяет удобное досрочное погашение. Но бюджет должен выдерживать обычный график без обязательной надежды на будущие доплаты.
Почему переплата растёт быстрее, чем кажется?
Проценты начисляются дольше, а основной долг в аннуитетном графике в первые периоды уменьшается медленнее.
Какой запас должен оставаться после платежа?
Единого норматива нет. Нужно покрыть обязательные расходы, регулярные накопления и стресс-сценарий снижения дохода.
Если ставка на семь лет ниже, чем на три, что сравнивать?
Строить отдельный график для каждой фактической ставки и учитывать все этапы. Сравнивать только сроки при одной ставке уже нельзя.
Нужно ли учитывать инфляцию?
Для решения о платёжеспособности важны номинальные обязательные платежи и доход. Инфляционный анализ можно показывать отдельно, но он не отменяет риск просрочки.
Следующий полезный шаг
В кредитном калькуляторе FinMETR задайте одну сумму и последовательно сравните 36, 60 и 84 месяца. Проверьте каждый платёж в калькуляторе кредитной нагрузки и выберите минимальный срок, который выдерживает стресс-сценарий.
Полезные инструменты и материалы FinMETR
- Сравнить платёж и переплату для своего срока
- Проверить, помещается ли платёж в бюджет
- Рассчитать необходимый доход
- Сравнить варианты досрочного погашения
Методика и актуальность
Расчёты выполнены FinMETR без промежуточного округления по допущениям, перечисленным в материале. Данные и внешние источники проверены 18.07.2026. Результаты носят справочный характер и не являются обещанием одобрения кредита или персональной финансовой рекомендацией.
Подробнее: методология FinMETR и информация о проекте.