Почему кредитные калькуляторы считают по-разному: 10 причин
Два калькулятора могут показать разные платежи из-за схемы погашения, длины первого периода, округления, комиссий и изменяемой ставки. Разбираем расхождения на одном кредите.
Как выбрать срок кредита, оценить досрочное погашение и понять, когда рефинансирование действительно выгодно.
Два калькулятора могут показать разные платежи из-за схемы погашения, длины первого периода, округления, комиссий и изменяемой ставки. Разбираем расхождения на одном кредите.
Кредитная ставка может быть фиксированной, переменной или поэтапной. Объясняем базовый индекс, маржу банка, влияние ставки рефинансирования и показываем стресс-тест платежа.
Годовую номинальную ставку обычно делят на 12 для расчёта месячной ставки, но это не означает, что ежемесячный платёж равен одной двенадцатой процентов. Показываем аннуитетную формулу и пример кредита 30 000 BYN.
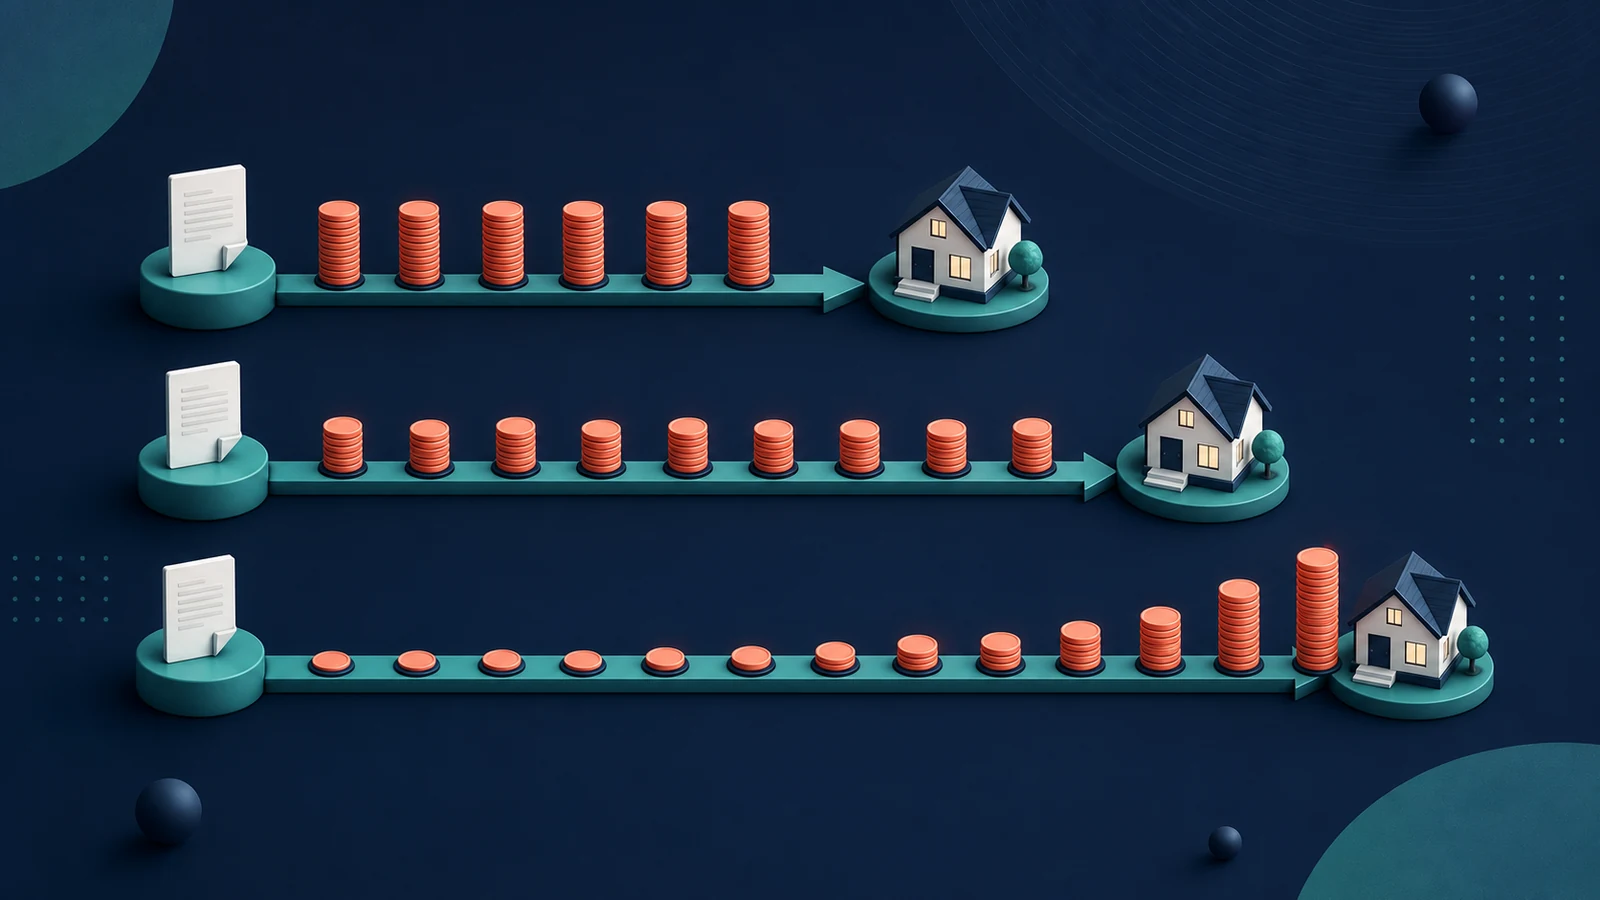
Один кредит 30 000 BYN сравниваем на сроках 3, 5 и 7 лет при одинаковой ставке. Длинный срок уменьшает обязательный платёж, но увеличивает проценты; практичный выбор — минимальный срок, при котором бюджет выдерживает не только обычный месяц, но и стресс-сценарий.
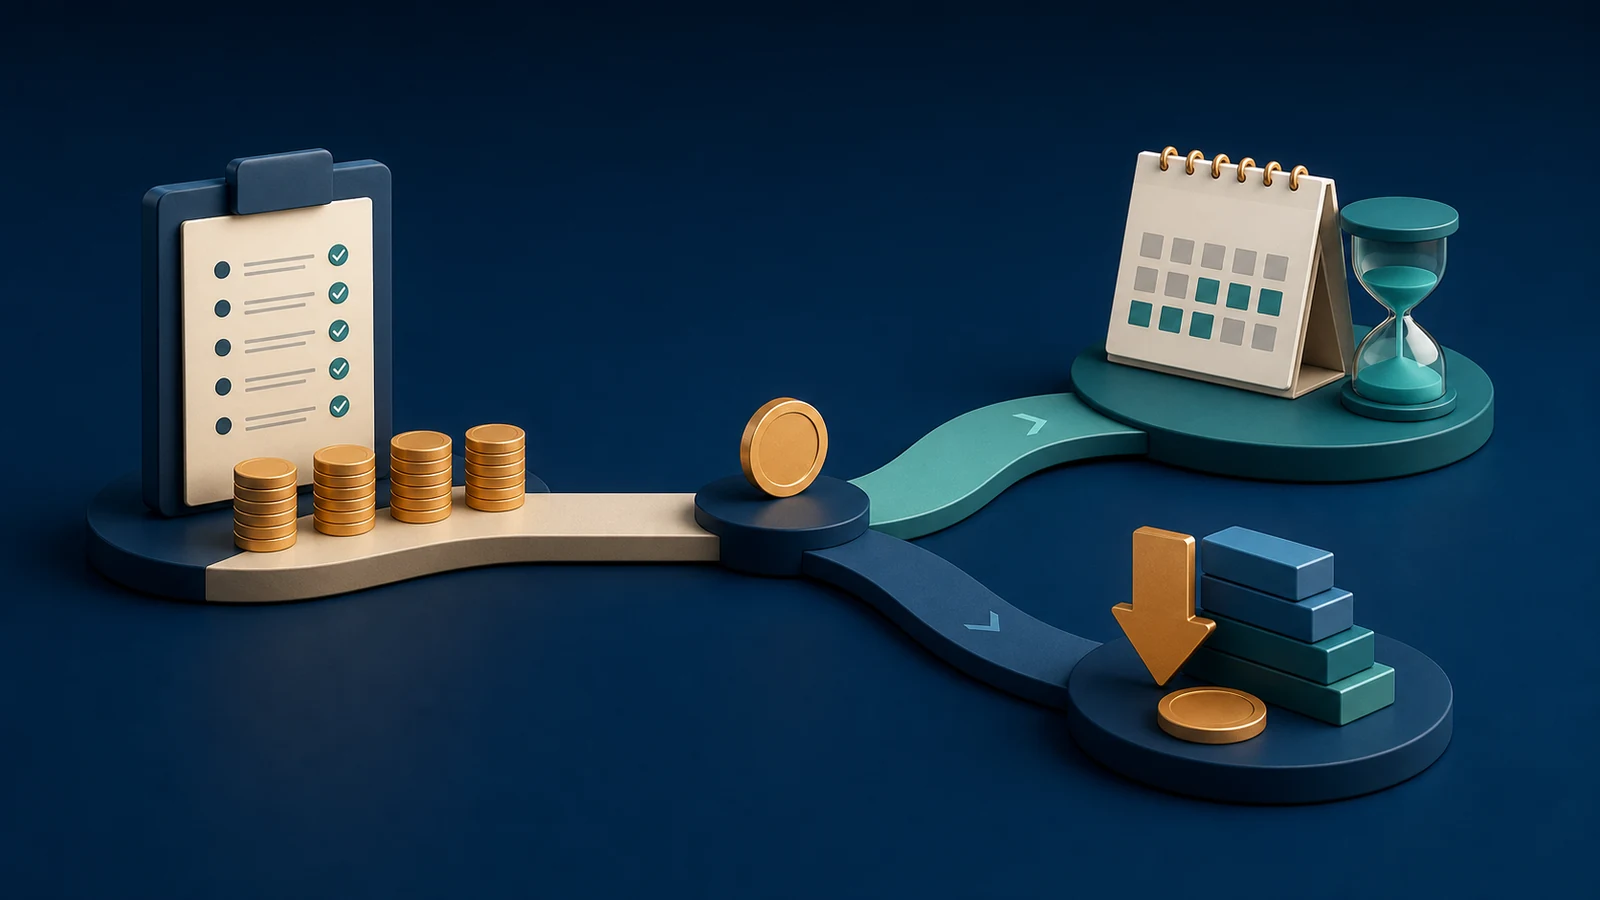
На одном графике показываем два варианта после досрочного взноса 5 000 BYN: снизить ежемесячный платёж или сохранить его и сократить срок. Второй вариант обычно экономит больше процентов, первый даёт больше свободных денег каждый месяц. Точный результат зависит от правил конкретного банка.
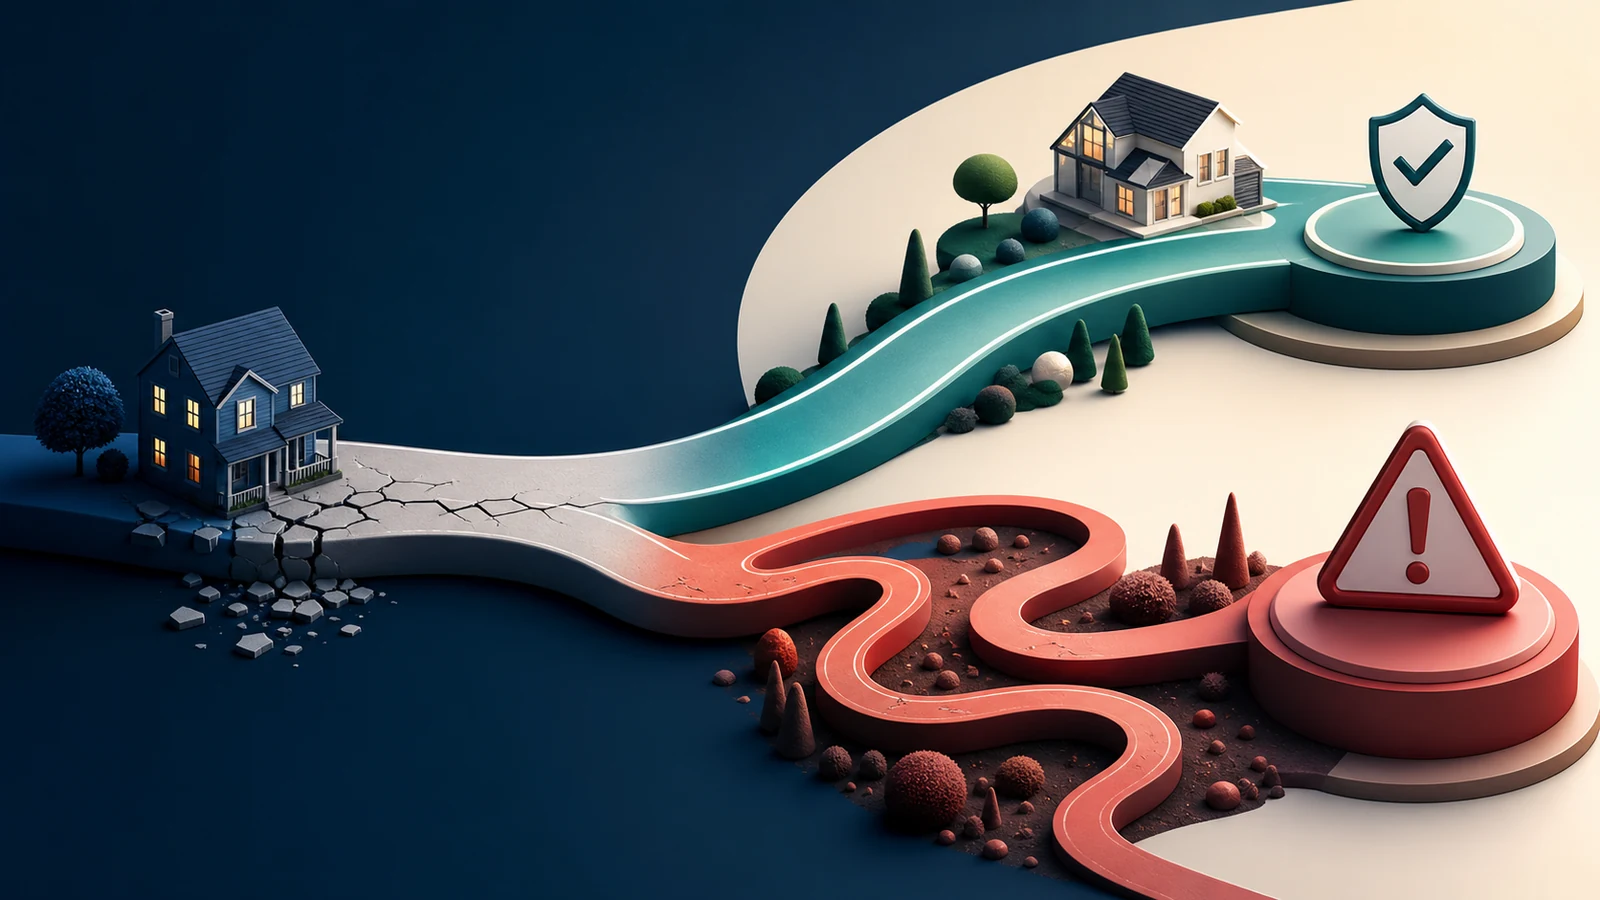
Рефинансирование выгодно не из-за одной более низкой ставки, а когда экономия процентов превышает все расходы перехода. Сравниваем одинаковый остаточный срок, рассчитываем точку безубыточности и отдельно показываем риск: меньший платёж при продлении срока может увеличить общую стоимость долга.
Оставьте контакты и кратко опишите задачу. Сообщение поступит администратору проекта.
Мы получили ваши контакты и сообщение. Администратор проекта свяжется с вами.